

TL;DR
Databricks non sta rinviando l'IPO perché non sia all'altezza dei mercati pubblici. Resta privata perché i mercati privati la pagano meglio per aspettare. Secondo quanto riportato, la società sta raccogliendo nuovi capitali a una valutazione tra 165 e 175 miliardi di dollari, in aumento rispetto ai 134 miliardi di sei mesi prima, su un run rate di ricavi che accelera, anziché rallentare, a una scala di diversi miliardi di dollari. Il CEO Ali Ghodsi ha definito il 2026 un pessimo anno per quotarsi, e i numeri gli danno ragione. Questa dinamica è un segnale più forte per l'infrastruttura AI enterprise di quanto lo sarebbe un'IPO vera e propria.
Cercando "IPO Databricks" si trova la stessa storia ripetuta ogni pochi mesi: una nuova valutazione, una nuova indiscrezione e nessuna pratica depositata. È facile leggerla come una strategia evasiva. Non lo è. Databricks continua a ottenere condizioni migliori restando privata, e le ragioni per cui può permettersi quelle condizioni sono la vera storia, non una data sul calendario.
Quando è prevista l'IPO di Databricks?
Non esiste ancora una data confermata per l'IPO di Databricks. Nel giugno 2026, il CEO di Databricks Ali Ghodsi ha dichiarato a Bloomberg Television che il 2026 è un anno sfavorevole per quotarsi, citando un calendario IPO affollato che includeva l'IPO di SpaceX di giugno 2026, oltre alle potenziali IPO dei colossi dell'AI Anthropic e OpenAI. Le indiscrezioni indicano ora la fine del 2026 o il 2027 come prima finestra possibile.
L'azienda ha segnalato esplicitamente di essere pronta per l'IPO. Lo stesso Ghodsi lo aveva detto già nel febbraio 2025, citando i bilanci certificati, la struttura del consiglio di amministrazione e i sistemi di reporting richiesti da una quotazione. Ma essere pronti e avere un incentivo sono due cose diverse. Ogni trimestre in cui resta privata, Databricks raccoglie un nuovo round a una valutazione sensibilmente più alta, senza gli obblighi di disclosure, le earnings call o la volatilità del titolo che accompagnano un ticker pubblico. Finché questo scambio continuerà a essere conveniente, non è il caso di aspettarsi una data certa.
Quali sono le ultime novità sull'IPO di Databricks?
A giugno 2026, Databricks è in trattative per un nuovo round di finanziamento privato a una valutazione tra 165 e 175 miliardi di dollari, come riportato per la prima volta da The Information. Si tratta di un balzo del 23-31 percento rispetto alla valutazione di 134 miliardi fissata appena sei mesi prima nel Series L di dicembre 2025. Il round segue la comunicazione di febbraio 2026 con cui Databricks ha annunciato di aver superato 5,4 miliardi di dollari di ricavi annualizzati, con una crescita di oltre il 65 percento su base annua. La società di ricerca indipendente Sacra stima che il run rate fosse salito a circa 6,9 miliardi di dollari entro giugno 2026, con una crescita accelerata a circa l'80 percento su base annua nel secondo trimestre.
Questa accelerazione è coerente con il mercato nel suo complesso. IDC ha alzato questo trimestre la sua previsione di spesa in infrastrutture AI per il 2026 a 497 miliardi di dollari, e Databricks opera esattamente in quella categoria. Le software company rallentano quasi sempre una volta superati alcuni miliardi di dollari di ricavi. Databricks sta accelerando a una dimensione in cui dovrebbe accadere il contrario.
Per i team che già utilizzano Databricks, nulla di tutto questo cambia i costi di oggi. SELECT riunisce in un unico posto la spesa in DBU e in infrastruttura cloud, con un dettaglio fino al livello di singolo job e singola query. Scopra come funziona.
Databricks è attualmente una società quotata?
No. Databricks è una società non quotata. Non esiste un ticker, non c'è un prezzo azionario pubblico e oggi non è possibile acquistare azioni Databricks su un mercato regolamentato. I prezzi che si trovano online provengono da marketplace secondari pre-IPO come Forge o Hiive, dove investitori accreditati si scambiano azioni private tra loro. Quelle quotazioni sono, nella migliore delle ipotesi, indicative: riflettono scambi limitati tra un piccolo gruppo di compratori e venditori, non il prezzo di equilibrio di un mercato pubblico.
Quale sarà il prezzo delle azioni Databricks all'IPO?
Nessuno può ancora rispondere con precisione, Databricks compresa. Non esiste un S-1, non c'è un numero di azioni né un underwriter collegato a un'operazione. Quello che abbiamo è un intervallo di valutazione: 134 miliardi di dollari confermati nel Series L di dicembre 2025, con trattative private che, secondo le indiscrezioni, puntano a 165-175 miliardi entro metà 2026. Le piattaforme secondarie hanno quotato prezzi impliciti per azione che vanno da circa 143 a oltre 250 dollari, a seconda della piattaforma e del mese: un dato che dice più sull'illiquidità di quel mercato che sul prezzo a cui Databricks finirà per collocare le sue azioni.
Se sta valutando azioni Databricks pre-IPO tramite una di queste piattaforme, consideri il prezzo quotato come un'istantanea della domanda attuale, non come una previsione. Gli underwriter fisseranno il prezzo effettivo dell'IPO confrontandolo con i comparabili quotati al momento del deposito e, vista la rapidità con cui la valutazione privata si è già mossa, quell'insieme di comparabili potrebbe apparire molto diverso per allora.
Perché il rinvio dell'IPO di Databricks è in realtà un segnale positivo per l'infrastruttura AI?
Vale la pena dirlo chiaramente: il fatto che Databricks resti privata più a lungo è un segnale più forte per l'infrastruttura dati AI di quanto lo sarebbe un'IPO.
Si consideri cosa comporta essere "pronta ma non quotarsi". Richiede una crescita che accelera, non che rallenta, a una scala di diversi miliardi di dollari. Databricks è passata dal 55 percento di crescita su base annua a dicembre 2025 al 65 percento a febbraio 2026, fino a un 80 percento stimato a giugno 2026. Richiede una net dollar retention stabilmente sopra il 140 percento, superiore a quella di qualsiasi software company quotata comparabile. E richiede investitori privati disposti a pagare una valutazione più che doppia rispetto alla più grande società quotata della stessa categoria, scommettendo che la crescita continui ad accumularsi invece di ridimensionarsi.
Gartner prevede che l'infrastruttura AI rappresenterà quest'anno oltre il 45 percento dei 2.590 miliardi di dollari di spesa mondiale in AI, e Databricks è uno dei canali diretti con cui le aziende investono in quella categoria. La piattaforma lakehouse di Databricks gira su AWS, Azure e Google Cloud, il che la rende infrastruttura, non uno strumento legato a un singolo cloud. Snowflake e BigQuery competono nello stesso spazio delle piattaforme dati, e Snowflake, il confronto pubblico più vicino, mostra chiaramente il divario:
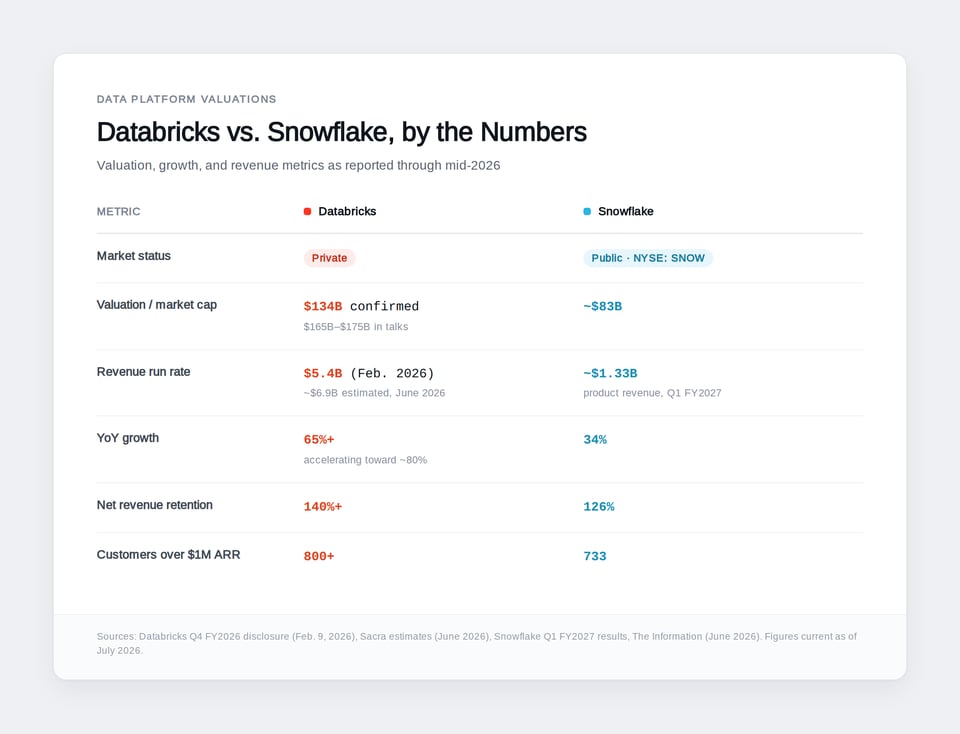
Fonti: comunicazione Databricks Q4 FY2026 (9 febbraio 2026), stime Sacra (giugno 2026), risultati Snowflake Q1 FY2027, The Information (giugno 2026). Dati aggiornati a luglio 2026.
I soli prodotti AI di Databricks hanno superato un run rate di ricavi di 1,4 miliardi di dollari, rispetto a circa 1 miliardo del trimestre precedente. Presi da soli, si collocherebbero tra le prime 20 software company quotate per ricavi. Non è un'azienda che beneficia della domanda di AI: è un'azienda da cui la maggior parte delle iniziative AI enterprise ormai dipende innanzitutto per governare e distribuire i propri dati.
Anche la tesi scettica merita un'analisi onesta. Il pricing a consumo significa che ricavi e margini possono muoversi con l'utilizzo in modi che il software in abbonamento non conosce, e l'aumento dei costi di compute per l'AI sta già mettendo sotto pressione margini lordi che un tempo si avvicinavano all'80 percento. Basterebbe un solo trimestre di crescita in decelerazione a rimettere rapidamente in discussione l'intera narrativa dell'IPO. È un rischio reale da monitorare. È un motivo per seguire da vicino il tasso di crescita, non per scommettere contro la categoria che Databricks ha contribuito a definire.
Cosa dovrebbero fare ora le aziende che usano Databricks?
Da qualunque parte del dibattito ci si schieri, la realtà operativa non aspetta un S-1. Il modello di pricing di Databricks diventa più complesso man mano che la piattaforma si espande verso Lakebase, Genie e Agent Bricks. Più prodotti, più voci di fatturazione a consumo e più compute guidato dall'AI significano più punti in cui la spesa può crescere più velocemente di quanto i team si aspettino.
Questo cambiamento è già visibile a livello operativo. Secondo il sondaggio 2026 della FinOps Foundation, il 98 percento dei team gestisce ormai direttamente la spesa AI, rispetto ad appena il 31 percento di due anni prima: per la maggior parte delle practice FinOps non si tratta più di un problema ipotetico. Va trattato come un problema operativo da pianificare, non come un budget da controllare a posteriori.
Il nostro Ian Whitestone e il consulente Databricks Olivier Soucy hanno recentemente illustrato cinque modi concreti per eliminare gli sprechi su Databricks senza rallentare i team, dai default di auto-termination alla riprogettazione dei workflow: una lettura consigliata per chi cerca tattiche oltre quelle descritte qui. Ottenere una visibilità chiara su cosa guida davvero i consumi di Databricks, e integrarla fin da ora nella propria practice FinOps, offre ai team di engineering e finance una visione condivisa dei costi prima che una fattura a sorpresa imponga la conversazione. È la stessa disciplina che DoiT applica su AWS, Azure, Google Cloud e sulle piattaforme dati che vi girano sopra.
Vuole il framework completo in cinque passaggi? La Guida all'ottimizzazione dei costi di Databricks, scritta da un Principal Data Engineer che ha costruito ambienti Databricks in produzione, spiega da dove iniziare, quando passare al serverless e le configurazioni di timeout che la maggior parte dei team trascura. Scarichi la guida gratuita.
Frequently asked
questions
Databricks si quoterà in borsa nel 2026?
Non è stata fissata una data certa. Il CEO di Databricks Ali Ghodsi ha dichiarato a Bloomberg nel giugno 2026 che il 2026 è un anno sfavorevole per quotarsi, dato il calendario IPO affollato. Le indiscrezioni indicano la fine del 2026 o il 2027 come prima finestra possibile, e anche quella finestra non è confermata.
Quanto vale Databricks oggi?
Databricks è stata valutata 134 miliardi di dollari nel round Series L di dicembre 2025. A giugno 2026, secondo The Information, la società sarebbe in trattative per un nuovo round privato Series M a una valutazione tra 165 e 175 miliardi di dollari.
Posso acquistare azioni Databricks prima dell'IPO?
Non su un mercato pubblico. Gli investitori accreditati possono acquistare azioni pre-IPO tramite marketplace secondari come Forge o Hiive, ma quei prezzi riflettono scambi limitati e illiquidi, non un vero prezzo di mercato pubblico.
Databricks è redditizia?
Databricks ha riportato un free cash flow positivo negli ultimi 12 mesi secondo la comunicazione di febbraio 2026. Non ha pubblicato dati di utile netto GAAP, che le aziende in genere non divulgano fino al deposito dell'S-1.
L'IPO di Databricks sarà sul Nasdaq o sul NYSE?
Databricks non ha confermato una borsa. La maggior parte delle analisi ipotizza una quotazione al Nasdaq, in linea con le recenti IPO di grandi società di software enterprise, ma l'azienda non ne ha annunciata una.
I dati su valutazione, ricavi e crescita riflettono le comunicazioni e le notizie più recenti disponibili a luglio 2026 e potrebbero cambiare man mano che Databricks pubblica nuovi dati o si avvicina a un deposito.
Ian Whitestone·Co-founder & CEO di SELECT
Ian è Co-founder e CEO di SELECT, una piattaforma SaaS per la gestione e l'ottimizzazione dei costi di Snowflake. Prima di fondare SELECT, Ian ha trascorso 6 anni alla guida di team full stack di data science ed engineering presso Shopify e Capital One. In Shopify, Ian ha guidato le attività di ottimizzazione del data warehouse e di miglioramento della visibilità sui costi.
Operativi in meno di 15 minuti
Colleghi il Suo account Snowflake, Databricks o BigQuery e scopra subito il Suo potenziale di risparmio.