

TL;DR
Databricks verzögert seinen IPO nicht, weil das Unternehmen den öffentlichen Märkten nicht gewachsen wäre. Es bleibt privat, weil die privaten Märkte dafür besser zahlen. Berichten zufolge nimmt das Unternehmen frisches Kapital zu einer Bewertung von 165 bis 175 Milliarden US-Dollar auf – nach 134 Milliarden sechs Monate zuvor – und das bei einer Umsatz-Run-Rate, die im Multimilliarden-Maßstab nicht etwa nachlässt, sondern sich weiter beschleunigt. CEO Ali Ghodsi bezeichnete 2026 als schlechtes Jahr für einen Börsengang, und die Zahlen geben ihm recht. Dieses Muster ist ein stärkeres Signal für Enterprise-KI-Infrastruktur, als es ein tatsächlicher IPO wäre.
Wer nach "Databricks IPO" sucht, findet alle paar Monate dieselbe Geschichte: eine neue Bewertung, ein neues Gerücht, keine Einreichung. Das lässt sich leicht als Ausweichmanöver lesen. Ist es aber nicht. Databricks bekommt immer wieder ein besseres Angebot dafür, privat zu bleiben – und die Gründe, warum das Unternehmen solche Konditionen durchsetzen kann, sind die eigentliche Geschichte, nicht ein Datum im Kalender.
Wann findet der Databricks-IPO statt?
Einen bestätigten Termin für den Databricks-IPO gibt es weiterhin nicht. Im Juni 2026 erklärte Databricks-CEO Ali Ghodsi gegenüber Bloomberg Television, dass 2026 ein schlechtes Jahr für einen Börsengang sei, und verwies auf einen vollen IPO-Kalender – darunter der SpaceX-IPO im Juni 2026 sowie mögliche Börsengänge der KI-Schwergewichte Anthropic und OpenAI. Aktuelle Berichte gehen frühestens von Ende 2026 oder 2027 aus.
Dass das Unternehmen IPO-bereit ist, hat es explizit signalisiert. Ghodsi sagte das bereits im Februar 2025 und verwies auf die geprüften Finanzzahlen, die Board-Struktur und die Reporting-Systeme, die eine Börsennotierung voraussetzt. Bereitschaft und Anreiz sind jedoch zwei verschiedene Dinge. In jedem Quartal, in dem Databricks privat bleibt, holt das Unternehmen eine weitere Runde zu einer deutlich höheren Bewertung – ohne Offenlegungspflichten, Earnings Calls oder Kursschwankungen, die ein öffentliches Ticker-Symbol mit sich bringt. Solange sich dieser Deal auszahlt, sollte niemand mit einem festen Termin rechnen.
Was gibt es Neues zum Databricks-IPO?
Stand Juni 2026 verhandelt Databricks über eine neue private Finanzierungsrunde mit einer Bewertung von 165 bis 175 Milliarden US-Dollar, wie The Information zuerst berichtete. Das ist ein Sprung von 23 bis 31 Prozent gegenüber der Bewertung von 134 Milliarden US-Dollar, die erst sechs Monate zuvor in der Series L im Dezember 2025 festgelegt wurde. Die Runde folgt auf die Bekanntgabe vom Februar 2026, dass Databricks einen annualisierten Umsatz von 5,4 Milliarden US-Dollar überschritten hat – ein Wachstum von über 65 Prozent im Jahresvergleich. Das unabhängige Research-Haus Sacra schätzt, dass die Run-Rate bis Juni 2026 auf rund 6,9 Milliarden US-Dollar gestiegen ist – mit einem Wachstum, das sich im zweiten Quartal auf etwa 80 Prozent im Jahresvergleich beschleunigt hat.
Diese Beschleunigung passt zum Gesamtmarkt. IDC hat seine Prognose für die weltweiten Ausgaben für KI-Infrastruktur 2026 in diesem Quartal auf 497 Milliarden US-Dollar angehoben, und Databricks agiert genau in dieser Kategorie. Das Wachstum von Softwareunternehmen verlangsamt sich fast immer, sobald sie einige Milliarden US-Dollar Umsatz erreichen. Databricks legt bei einer Größe weiter zu, bei der eigentlich das Gegenteil passieren müsste.
Wenn Ihr Team bereits mit Databricks arbeitet, ändert all das nichts daran, was die Plattform Sie heute kostet. SELECT zeigt Ihnen DBU- und Cloud-Infrastrukturkosten an einem Ort, aufgeschlüsselt bis auf Job- und Query-Ebene. Sehen Sie selbst, wie es funktioniert.
Ist Databricks aktuell börsennotiert?
Nein. Databricks ist in Privatbesitz. Es gibt kein Ticker-Symbol, keinen öffentlichen Aktienkurs und derzeit keine Möglichkeit, Databricks-Aktien an einer regulierten Börse zu kaufen. Preise, die online kursieren, stammen von Pre-IPO-Sekundärmarktplätzen wie Forge oder Hiive, auf denen akkreditierte Investoren private Anteile untereinander handeln. Diese Kurse sind bestenfalls Richtwerte. Sie spiegeln dünnen Handel innerhalb einer kleinen Gruppe von Käufern und Verkäufern wider, keinen öffentlichen Marktpreis.
Wie hoch wird der Aktienkurs beim Databricks-IPO sein?
Das kann derzeit niemand präzise beantworten – auch Databricks selbst nicht. Es gibt keinen S-1, keine Aktienanzahl und keinen Underwriter, der einem Deal zugeordnet wäre. Was es gibt, ist eine Bewertungsspanne: 134 Milliarden US-Dollar, bestätigt in der Series L im Dezember 2025, dazu berichtete Gespräche über eine private Runde in Richtung 165 bis 175 Milliarden US-Dollar bis Mitte 2026. Sekundärplattformen haben implizite Aktienkurse zwischen rund 143 und über 250 US-Dollar gelistet, je nach Plattform und Monat – was mehr darüber aussagt, wie illiquide dieser Markt ist, als darüber, wo Databricks seine Aktien letztlich bepreisen wird.
Wenn Sie Pre-IPO-Aktien von Databricks über eine dieser Plattformen bewerten, betrachten Sie den notierten Preis als Momentaufnahme der aktuellen Nachfrage, nicht als Prognose. Underwriter legen den tatsächlichen IPO-Preis zum Zeitpunkt der Einreichung anhand vergleichbarer börsennotierter Unternehmen fest – und angesichts dessen, wie stark sich die private Bewertung bereits bewegt hat, könnte diese Vergleichsgruppe bis dahin anders aussehen.
Warum ist die IPO-Verzögerung von Databricks in Wahrheit ein gutes Zeichen für KI-Infrastruktur?
Hier die These im Klartext: Dass Databricks länger privat bleibt, ist ein stärkeres Signal für KI-Dateninfrastruktur, als es ein IPO wäre.
Überlegen Sie, was "bereit, aber nicht an der Börse" voraussetzt. Es setzt voraus, dass sich das Wachstum im Multimilliarden-Maßstab beschleunigt statt nachzulassen. Databricks stieg von 55 Prozent Wachstum im Jahresvergleich im Dezember 2025 auf 65 Prozent im Februar 2026 und geschätzte 80 Prozent im Juni 2026. Es setzt eine Net Dollar Retention von über 140 Prozent voraus – mehr als bei jedem vergleichbaren börsennotierten Softwareunternehmen. Und es setzt private Investoren voraus, die bereit sind, eine Bewertung von mehr als dem Doppelten des größten börsennotierten Unternehmens derselben Kategorie zu zahlen – in der Erwartung, dass sich das Wachstum weiter verstärkt, statt zurückzufallen.
Gartner erwartet, dass KI-Infrastruktur in diesem Jahr mehr als 45 Prozent der weltweiten KI-Ausgaben von 2,59 Billionen US-Dollar ausmachen wird, und Databricks ist einer der direkten Wege, über die Unternehmen in diese Kategorie investieren. Databricks betreibt seine Lakehouse-Plattform auf AWS, Azure und Google Cloud – das macht es zu Infrastruktur, nicht zu einem Single-Cloud-Tool. Snowflake und BigQuery konkurrieren im selben Datenplattform-Segment, und Snowflake, der engste börsennotierte Vergleich, zeigt den Abstand deutlich:
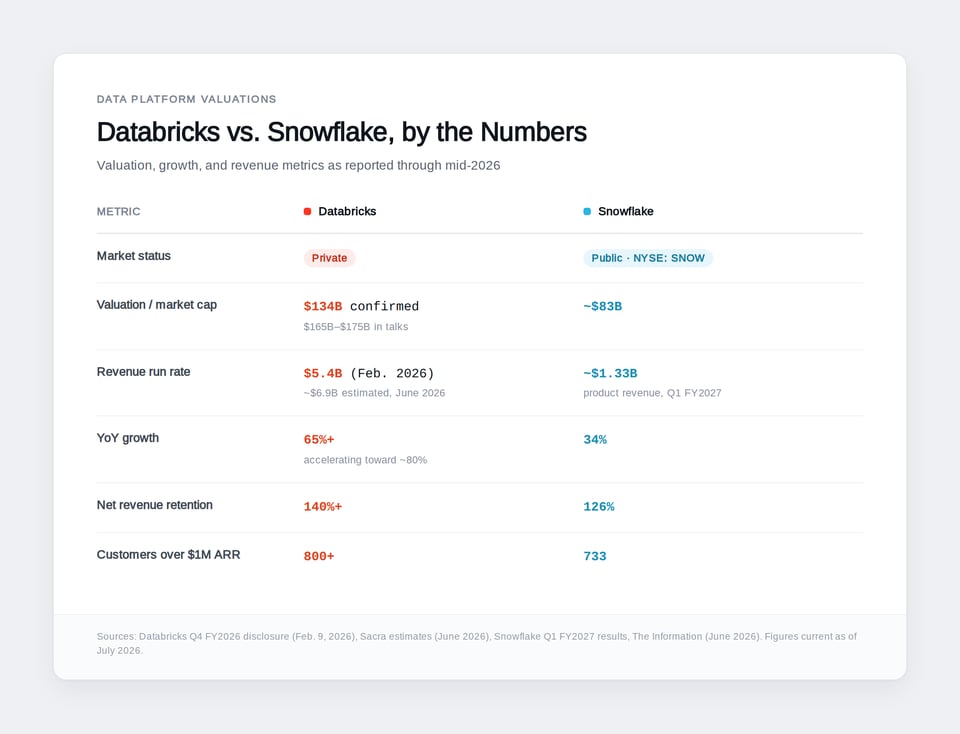
Quellen: Databricks-Veröffentlichung zum Q4 FY2026 (9. Februar 2026), Sacra-Schätzungen (Juni 2026), Snowflake-Ergebnisse Q1 FY2027, The Information (Juni 2026). Zahlen mit Stand Juli 2026.
Allein die KI-Produkte von Databricks überschritten eine Umsatz-Run-Rate von 1,4 Milliarden US-Dollar, nach rund 1 Milliarde im Quartal davor. Für sich genommen würden sie zu den 20 umsatzstärksten börsennotierten Softwareunternehmen gehören. Das ist kein Unternehmen, das lediglich von der KI-Nachfrage profitiert. Das ist ein Unternehmen, auf das die meisten Enterprise-KI-Initiativen inzwischen angewiesen sind, um ihre Daten überhaupt erst zu verwalten und bereitzustellen.
Auch die skeptische Sicht verdient Gehör. Nutzungsbasierte Preismodelle bedeuten, dass Umsatz und Margen sich mit der Nutzung bewegen können – anders als bei Abo-Software –, und steigende KI-Compute-Kosten drücken bereits auf Bruttomargen, die einst bei fast 80 Prozent lagen. Ein einziges Quartal mit abflachendem Wachstum würde die gesamte IPO-Story schnell neu bewerten. Das ist ein reales Risiko, das man im Blick behalten sollte. Es ist ein Grund, die Wachstumsrate genau zu verfolgen – kein Grund, gegen die Kategorie zu wetten, die Databricks mitdefiniert hat.
Was sollten Unternehmen jetzt tun, die Databricks bereits nutzen?
Egal, auf welcher Seite dieser Debatte Sie stehen: Die operative Realität wartet nicht auf einen S-1. Das Preismodell von Databricks wird komplexer, je weiter die Plattform in Lakebase, Genie und Agent Bricks expandiert. Mehr Produkte, mehr nutzungsbasierte Abrechnungspositionen und mehr KI-getriebenes Compute bedeuten mehr Stellen, an denen Ausgaben schneller wachsen können, als Teams erwarten.
Diese Verschiebung zeigt sich bereits in der Praxis. Laut der Umfrage der FinOps Foundation von 2026 steuern inzwischen 98 Prozent der Teams KI-Ausgaben direkt – gegenüber nur 31 Prozent zwei Jahre zuvor. Für die meisten FinOps-Teams ist das also längst kein hypothetisches Problem mehr. Behandeln Sie es als operatives Thema, das geplant werden will, nicht als Budget, das man im Nachhinein kontrolliert.
Unser Ian Whitestone und Databricks-Berater Olivier Soucy haben kürzlich fünf konkrete Wege skizziert, wie sich Databricks-Waste reduzieren lässt, ohne Teams auszubremsen – von Auto-Termination-Defaults bis zum Workflow-Redesign. Lesenswert, wenn Sie Taktiken über diesen Artikel hinaus suchen. Klare Transparenz darüber, was den Databricks-Verbrauch tatsächlich treibt – und deren Verankerung in Ihrer FinOps-Praxis –, gibt Engineering- und Finance-Teams eine gemeinsame Sicht auf die Kosten, bevor eine überraschende Rechnung das Gespräch erzwingt. Dieselbe Disziplin wendet DoiT über AWS, Azure, Google Cloud und die darauf laufenden Datenplattformen hinweg an.
Sie möchten das vollständige Fünf-Schritte-Framework? Der Guide zur Databricks-Kostenoptimierung – geschrieben von einem Principal Data Engineer, der produktive Databricks-Umgebungen aufgebaut hat – zeigt, wo Sie anfangen sollten, wann sich Serverless lohnt und welche Timeout-Konfigurationen die meisten Teams übersehen. Jetzt kostenlosen Guide herunterladen.
Frequently asked
questions
Geht Databricks 2026 an die Börse?
Es gibt keinen festen Termin. Databricks-CEO Ali Ghodsi erklärte im Juni 2026 gegenüber Bloomberg, dass 2026 angesichts eines vollen IPO-Kalenders ein schlechtes Jahr für einen Börsengang sei. Berichte deuten frühestens auf Ende 2026 oder 2027 hin, und selbst dieses Zeitfenster ist unbestätigt.
Wie viel ist Databricks aktuell wert?
Databricks wurde in der Series-L-Runde im Dezember 2025 mit 134 Milliarden US-Dollar bewertet. Stand Juni 2026 verhandelt das Unternehmen laut The Information über eine neue private Series-M-Runde mit einer Bewertung von 165 bis 175 Milliarden US-Dollar.
Kann ich Databricks-Aktien vor dem IPO kaufen?
Nicht an einer öffentlichen Börse. Akkreditierte Investoren können Pre-IPO-Anteile über Sekundärmarktplätze wie Forge oder Hiive erwerben, doch diese Preise spiegeln dünnen, illiquiden Handel wider – keinen echten öffentlichen Marktpreis.
Ist Databricks profitabel?
Databricks meldete mit seiner Veröffentlichung vom Februar 2026 einen positiven Free Cashflow über die zurückliegenden zwölf Monate. GAAP-Nettogewinnzahlen hat das Unternehmen nicht veröffentlicht – die werden üblicherweise erst mit der Einreichung eines S-1 offengelegt.
Geht Databricks an die Nasdaq oder die NYSE?
Databricks hat keine Börse bestätigt. Die meisten Berichte gehen von einer Nasdaq-Notierung aus, was zu den jüngsten großen Enterprise-Software-IPOs passen würde, doch das Unternehmen hat nichts angekündigt.
Bewertungs-, Umsatz- und Wachstumszahlen basieren auf den jüngsten verfügbaren Veröffentlichungen und Berichten mit Stand Juli 2026 und können sich ändern, sobald Databricks neue Zahlen vorlegt oder eine Einreichung vorbereitet.
Ian Whitestone·Co-Founder & CEO von SELECT
Ian ist Co-Founder & CEO von SELECT, einer SaaS-Plattform für Snowflake-Kostenmanagement und -Optimierung. Vor der Gründung von SELECT leitete Ian sechs Jahre lang Full-Stack-Data-Science- und Engineering-Teams bei Shopify und Capital One. Bei Shopify verantwortete er die Optimierung des Data Warehouse und den Ausbau der Kostentransparenz.
In weniger als 15 Minuten startklar
Verbinden Sie Ihr Snowflake-, Databricks- oder BigQuery-Konto und erkennen Sie sofort Ihr Einsparpotenzial.